Nya bolåneregler kan ge renoverarna förtur till villorna
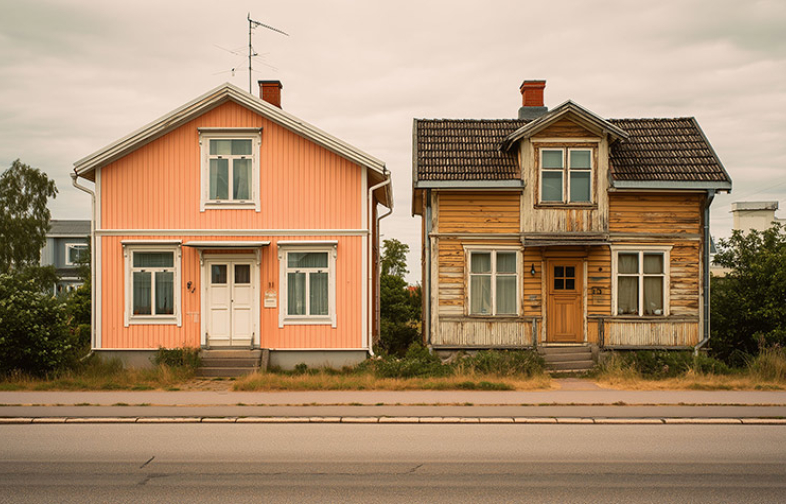
Nu kommer fler signaler om att de olika taken för förvärvs- respektive tilläggsbelåning påverkar marknaden negativt. Vi har tidigare berättat om att marknaden för renoveringsobjekt påverkats tydligt av de nya bolånereglerna. 56 procent av mäklarna märker ett lägre intresse. 46 procent uppger att säljtiderna ökat. 69 procent uppger att de ser effekter främst på villamarknaden. Mäklare runt om i landet vittnar nu om att köparna av renoveringsobjekt i allt högre utsträckning är kapitalstarka professionella renoverare, som köper för att renovera upp och sälja med vinst.
Det kan vara en möjlighet till förädling av ett småhusbestånd med stora renoveringsbehov. Men den som renoverar för att sälja vidare optimerar för det som syns på visningen snarare än det som behövs för det långsiktiga underhållet. Effekten drabbar småhus mer än bostadsrätter, eftersom horisonten är längre i småhuset.
Dynamiken skapar två huvudsakliga effekter. För det första flyttas underhållsbesluten från dem med lång horisont till dem med kort horisont. Nödvändigt underhåll för småhusbeståndets långsiktiga hållbarhet riskerar att prioriteras ned. För det andra försvåras stegvis renovering över tid för den långsiktige köparen. Det kan öka snarare än dämpa skuldsättningen, tvärtemot reglernas syfte. För en ung familj har det historiskt varit en viktig väg in på villamarknaden att kunna köpa ett hus med renoverings- och underhållsbehov och göra förbättringarna stegvis. Med mer eget ”svettkapital” som insats och något lägre kapitalinsats kan köpet förverkligas tidigare. Kanske planerar man att börja med taket, ta badrummet om tre år och dränering först därefter. 80/90-taket gör varje steg dyrare, och tröghetsregeln förhindrar att nästa steg i renoveringen finansieras med det värde som föregående steg skapat. De som har låneutrymme nog får då incitament att maxbelåna sig, och använda delar av kapitalet till renoveringar direkt. De som inte har låneutrymme faller bort, och där kan flippers ta över.
Vad blir konsekvenserna om tendensen att renoveringsobjekt köps av flippers växer sig starkare? Risken är stor att estetiska renoveringar prioriteras över nödvändigt underhåll. På de marknader där renoveringskostnaden är en stor del av köpeskillingen drivs köpare mot nyrenoverade och dyrare objekt om finansieringen försvåras. Det innebär en risk att beståndet inte används effektivt, och en signal om att reglerna i själva verket motverkar sitt syfte. Flippers går bara in på marknader där det finns marginaler. Om det inte finns förutsättningar för långsiktiga köpare av renoveringsobjekt på svagare marknader ger det också skäl till oro över vad det ska bli av alla småhus i dessa delar av landet.
Vi följer utvecklingen och har för avsikt att undersöka köparsammansättningen inom renoveringssegmentet närmare framöver.